Giải bài toán lãi suất và niên kim bằng mô hình dòng tiền thời gian (Time Value of Money)
Sách giáo khoa cho bốn công thức cho bốn tình huống: lãi đơn, lãi kép, gửi đều hằng tháng, vay trả góp. Học sinh học thuộc cả bốn, rồi trong phòng thi phải quyết định dùng công thức nào — và đó chính là chỗ hỏng.
Quản trị viên
22 tháng 8, 2026· 6 phút đọc
Phần 1. Bốn công thức và một cuộc chọn bừa
Sách giáo khoa cho bốn công thức cho bốn tình huống: lãi đơn, lãi kép, gửi đều hằng tháng, vay trả góp. Học sinh học thuộc cả bốn, rồi trong phòng thi phải quyết định dùng công thức nào — và đó chính là chỗ hỏng.
Lý do dễ hiểu: bốn công thức nhìn rất giống nhau, đều có , và đề bài thường không nói thẳng "đây là niên kim". Chọn nhầm thì kết quả vẫn ra một con số hợp lý, nằm gọn trong bốn phương án.
Cách tiếp cận chuẩn trong tài chính — và trong chương trình A-Level Business/Maths — không bắt đầu bằng công thức mà bằng một trục thời gian: vẽ ra mỗi khoản tiền vào lúc nào, rồi quy tất cả về cùng một mốc. Bốn công thức khi ấy chỉ là bốn hình dạng khác nhau của cùng một ý.
Phần 2. Bản chất: tiền ở hai thời điểm khác nhau thì không cộng được
Nguyên lý duy nhất cần nhớ:
Một đồng hôm nay không bằng một đồng sang năm. Muốn cộng hai khoản tiền, phải đưa chúng về cùng một mốc thời gian trước.
Hai phép quy đổi:
Quy trình bốn bước
Bước 1 — Vẽ trục thời gian, đánh dấu các mốc kỳ ().
Bước 2 — Đặt mỗi khoản tiền vào đúng mốc của nó. Tiền vào vẽ lên trên, tiền ra vẽ xuống dưới.
Bước 3 — Chọn một mốc quy đổi — thường là mốc cuối (nếu hỏi số tiền nhận được) hoặc mốc (nếu hỏi số tiền vay).
Bước 4 — Nhân hoặc chia mỗi khoản theo SỐ KỲ mà nó thực sự đi qua, rồi cộng.
Bước 4 là toàn bộ chỗ dễ sai: đếm số kỳ, không đếm số khoản.
Ba lưu ý
- Khoản gửi ở đầu kỳ và cuối kỳ khác nhau một lần nhân. Gửi ở mốc chịu kỳ lãi; gửi ở mốc chỉ chịu kỳ.
- Lãi suất phải cùng đơn vị với kỳ. Lãi /năm mà tính theo tháng thì /tháng, và đếm bằng tháng.
- Đề hỏi "tổng số tiền" hay "tiền lãi"? Tiền lãi bằng tổng nhận được trừ đi tổng đã gửi — một bước hay bị bỏ.
Phần 3. Bài toán thực chiến
Đề. Đầu mỗi năm, một người gửi triệu đồng vào ngân hàng với lãi suất /năm, lãi nhập gốc. Sau năm (tính từ lần gửi đầu tiên), tổng số tiền người đó nhận được là bao nhiêu? A. triệu B. triệu C. triệu D. triệu
Cách 1 — Chọn công thức từ trí nhớ
Học sinh nhớ công thức lãi kép và thay (tổng đã gửi), :
Không có trong phương án. Thử công thức khác: → chọn D.
Điểm yếu. Cả hai lần đều sai, vì cả hai đều coi ba khoản gửi như một khoản duy nhất. Phương án D đón người chỉ tính cho khoản đầu tiên; phương án C ( triệu) đón người cộng thẳng ba khoản mà quên lãi.
Cách 2 — Vẽ trục thời gian
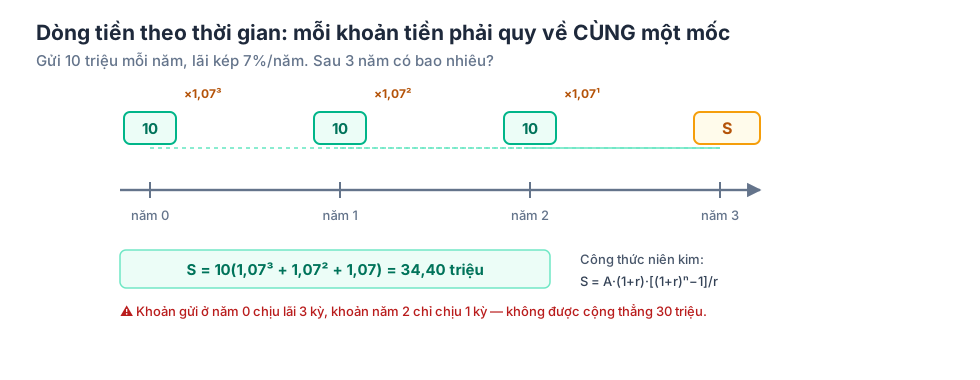
Ba khoản gửi ở các mốc , , . Mốc quy đổi là cuối năm thứ .
| Khoản gửi | Gửi tại mốc | Số kỳ chịu lãi | Giá trị tại mốc 3 |
|---|---|---|---|
| 10 triệu | 0 | 3 | |
| 10 triệu | 1 | 2 | |
| 10 triệu | 2 | 1 |
Đáp án A.
Ba phương án còn lại đều là một lỗi cụ thể: C () cộng thẳng ba khoản mà quên lãi; D () chỉ tính cho khoản gửi đầu tiên; và B () là đáp số của bài gửi CUỐI kỳ — tức , lệch đúng một lần nhân . Phương án B là cái bẫy tinh nhất, vì nó đúng phương pháp, chỉ sai mốc đặt tiền.
Nhận ra ngay: tổng trong ngoặc là một cấp số nhân ba số hạng, công bội . Từ đó suy ra công thức niên kim mà không cần học thuộc:
Kiểm: ✓
| Nhớ công thức | Vẽ dòng tiền | |
|---|---|---|
| Quyết định dùng công thức nào | phải đoán từ câu chữ đề | không cần — vẽ ra là thấy |
| Số kỳ của từng khoản | dễ lệch một đơn vị | hiện trên trục |
| Khi đề đổi sang "gửi cuối kỳ" | phải đổi công thức | bớt một mũ, hình không đổi |
| Tự kiểm | không có mốc | nhận ra cấp số nhân, tính hai cách |
⭐ Phép thử một dòng phân biệt "đầu kỳ" và "cuối kỳ": hỏi "khoản gửi CUỐI CÙNG có được hưởng lãi kỳ nào không?" Gửi đầu kỳ thì có (ít nhất một kỳ); gửi cuối kỳ thì không. Một câu hỏi, và bạn biết mình đang ở bài toán nào.
Bài vay trả góp — cùng một hình, quy về mốc 0
Vay , trả đều mỗi tháng trong tháng, lãi /tháng. Quy mọi khoản trả lùi về mốc 0:
Lại là cấp số nhân, cho . Không phải công thức mới — chỉ là cùng trục thời gian, nhìn từ đầu kia.
Phần 4. Góc giáo viên
Bài toán lãi suất là nội dung toán thực tiễn rõ rệt nhất của chương trình, và phục vụ trực tiếp năng lực mô hình hoá.
- Bắt buộc vẽ trục thời gian trước khi viết công thức, và cho điểm cho hình. Không vẽ thì không phân biệt được bốn dạng.
- Dẫn ra công thức niên kim từ cấp số nhân ngay trên lớp, đừng đưa nó như một công thức phải thuộc. Học sinh lớp 11 đã có đủ công cụ.
- Dùng số liệu lãi suất thật từ một ngân hàng bất kỳ. Bài toán trở nên đáng tin và các em tự kiểm được bằng máy tính.
Bẫy đề thi. Thứ nhất, "đầu mỗi tháng" và "cuối mỗi tháng" lệch nhau đúng một lần nhân . Thứ hai, lãi suất năm mà kỳ tính theo tháng — phải chia . Thứ ba, đề hỏi tiền lãi chứ không phải tổng: nhớ trừ đi phần gốc đã gửi.
Phần 5. Bài tập tự luyện
Bài 1. Cuối mỗi năm, một người gửi triệu với lãi suất /năm. Sau năm người đó có bao nhiêu tiền?
Gợi ý: gửi cuối kỳ nên khoản cuối cùng không chịu lãi kỳ nào. Số kỳ lần lượt là . Đáp án: triệu.
Bài 2. Một người gửi triệu, lãi /tháng. Hỏi sau ít nhất bao nhiêu tháng thì số tiền vượt triệu?
Gợi ý: một khoản duy nhất nên là lãi kép thuần: , lấy lôgarit hai vế. Đáp án: , vậy cần ít nhất 31 tháng.
Bài toán lãi suất là dạng mà chọn nhầm công thức vẫn cho ra con số hợp lý. Thầy cô có thể dựng bộ đề luyện đúng dạng này trên Grade: chấm tự động ngay khi nộp kèm lời giải chi tiết từng câu, và xem tỷ lệ chọn phương án "cộng thẳng không lãi" hay "chỉ tính khoản đầu" — hai con số ấy chỉ đúng chỗ lớp đang hiểu sai. Dùng thử miễn phí tại đây.
Bắt đầu học cùng Grade
Luyện tập, kiểm tra trình độ và theo dõi tiến độ học tập đa môn — trên web và điện thoại.